老後資金が足りない。でも家はある。自宅を現金化する2つの方法を比べてみた!
筒井直子|Money Compass 編集長
Money Compass|お金のコンパス
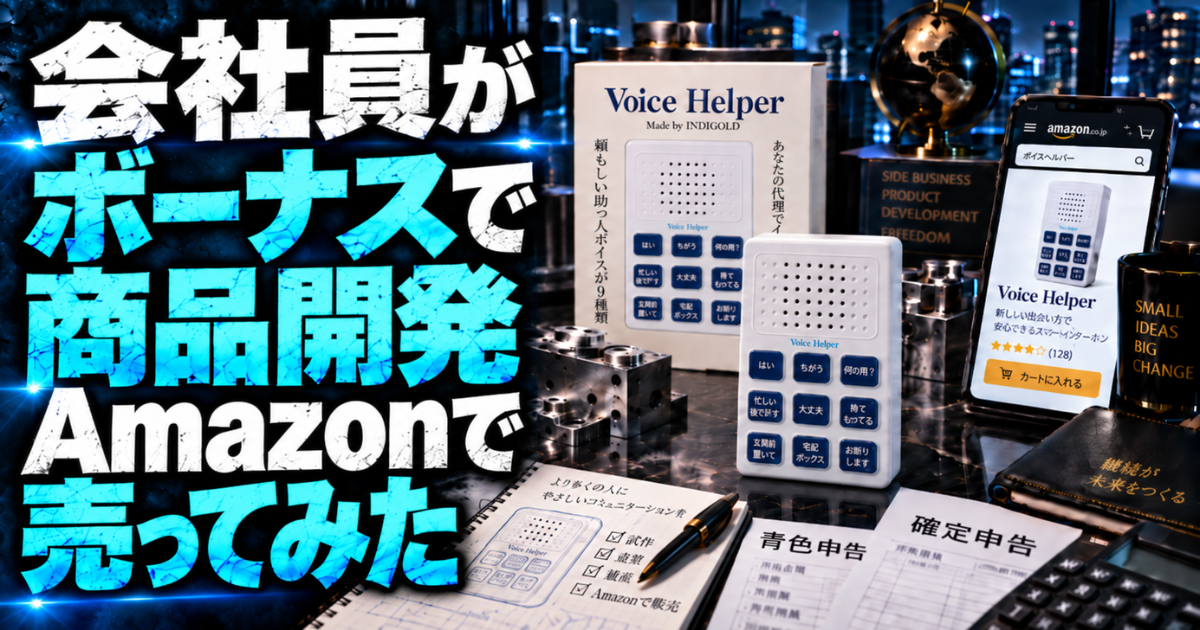
会社員として長く働いてきましたが、「売上」と「利益」の違いを本当の意味で理解したのは、自分で事業を始めてからでした。私が始めたのは、オリジナル商品の販売。Amazonのセラーアカウントを開設し、個人事業として開業。青色申告承認申請書も提出しました。
既製品を仕入れて販売するのではありません。ボーナスから資金を出し、金型からオリジナル商品をつくりました。商品は「Voice Helper(ボイスヘルパー)」。ボタンを押すだけで、男性の声でインターホンに応答してくれる防犯グッズです。
会社員の副業としては、かなりハードルの高いことを選んだと思います。先にまとまったお金が出ていきますし、売れる保証もありません。在庫の山も抱えます。それでも、自分でリスクをとってつくった商品を実際に市場に出してみたかったのです。
自分のお金を投じ、売上をつくり、費用を管理し、利益を計算し、税金を申告する。
この一連の経験そのものが、会社員ではなかなか得られない「小さな経営者体験」です。
Amazonで商品が売れると、売上が立ちます。会社員の感覚だと、口座にお金が入ってくると、それが「収入」に見えます。しかし事業では、話が違います。
Amazonで販売するにも各種手数料が発生します。そして私の場合は、その前に金型をつくるための投資がありました。売上から必要な費用を差し引いて、初めて利益が見えてきます。
売上 − 必要経費 = 利益
とても単純な話ですが、自分のお金を実際に投入すると、これが急に現実味を帯びます。「何個売れて売上がいくらか」ではなく、「その売上をつくるために、いくら使ったか」「最後にいくら残ったか」を見るようになりました。
企業の決算を見るときにも、売上高だけでなく利益やキャッシュフローを見る意味が、以前より実感できるようになった気がします。
事業を始めるまで、私は簿記を勉強したことがありませんでした。複式簿記をつけるためにオンライン会計ソフトで日々の取引を入力する必要がありましたが、最初は「借方」「貸方」も分かりません。
それでも入力を続けていると、少しずつ、このお金は何のために出ていったのか。この売上に対して、どれだけ費用を使ったのかという見方が身についてきます。
複式簿記では、損益計算書だけでなく貸借対照表もつくります。つまり、「今年いくら儲かったか」だけでなく、「今、事業がどんな状態にあるのか」まで見ることになります。
国税庁も、55万円の青色申告特別控除について、正規の簿記の原則、一般的には複式簿記による記帳と、貸借対照表・損益計算書の作成などを要件としています。私の事業はまだ控除対象になるほど大きくありませんが、e-Taxによる期限内申告など一定の要件を満たせば65万円控除の対象になります。
帳簿をつけることで、自分の事業を数字で見る癖がついたこと。
こちらのほうが、長い目で見れば大きな収穫だったと思います。
もちろん、簿記は勉強したほうがいいと思います。会計ソフトの自動仕訳機能に頼らず、「なぜこの仕訳になるのか」が分かるほうが、数字を正しく理解できます。ただ、今は昔のように、すべてを手書きの帳簿で処理しなければならない時代ではありません。
クラウド会計ソフトを使えば、預金口座やクレジットカードの取引を取り込みながら帳簿を作成できます。「簿記を完全に理解してからでないと事業を始められない」と構える必要もないと、私は感じました。実際に事業を始め、自分の取引を教材にしながら簿記を学ぶと、「この仕訳は何を意味しているのか」が具体的に理解できます。
いくら便利な会計ソフトがあっても、初めての確定申告では分からないことが次々に出てきます。これで処理は合っているのか。決算はどうすればいいのか。消費税の申告はどうするのか。
そんなとき、私にとって心強かったのが青色申告会でした。分からないところを相談すると、懇切丁寧に教えてもらえました。そのおかげで、初めての申告もかなりスムーズに進めることができました。
青色申告会は全国各地にあり、記帳、決算、申告、複式簿記や貸借対照表の作り方などについて相談を受けています。サービス内容や会費などは地域によって異なります。
会社なら経理部がありますが、個人事業主には経理部がありません。その意味で、私にとって青色申告会は「全部ひとりで抱え込まなくてもいいんだ」と思わせてくれる存在でした。
商品開発型の事業では、売上が立つ前に費用がかかります。私の場合、まず知人のOEM製造会社に企画書を持ち込み、見積り依頼から始めました。その後、3Dプリンタで試作品をつくり、金型をつくり、細かなプロセスを経て商品を製造してから、販売を始めました。スモールスタートとはいえ最小発注ロットは1,000個からです。それなりの覚悟がいります。
当然、初年度から必ず黒字になるとは限りません。でも、私はここで日本の税制の考え方に少し感心しました。きちんと事業として行い、税法上も事業所得として扱われる活動で損失が出た場合、その事業所得の赤字は一定のルールのもとで他の所得と「損益通算」できます。
国税庁は、損益通算の対象として、不動産所得、事業所得、譲渡所得、山林所得の4つを挙げています。事業所得の損失は、一定の順序で他の所得から控除する仕組みがあります。会社員で給与所得がありながら本気で事業にも挑戦する人にとって、これは重要な仕組みです。
「挑戦したら初年度から必ず利益を出しなさい」という税制ではない。先にお金を使い、商品やサービスをつくり、事業を立ち上げる過程では赤字になることもある。そうした事業の現実をある程度織り込んだ制度になっている。実際に自分で事業をしてみて、私はそう感じました。
さらに青色申告には、「純損失の繰越し」という制度があります。
事業所得などで赤字が生じ、損益通算してもなお控除しきれない純損失が残った場合、青色申告者は原則として、その損失を翌年以後3年間にわたって繰り越し、将来の所得から控除できます。前年も青色申告をしている場合には、一定の条件で前年へ繰り戻して所得税の還付を受ける制度もあります。
たとえば、商品開発に先行投資したため初年度は赤字。しかし2年目、3年目に商品が売れ、利益が出る。そんな事業なら、「初年度だけを切り取って税金を考える」のではなく、複数年で事業を育てていくことができます。
私は、この仕組みを知ったとき、日本の青色申告制度はよくできていると思いました。帳簿をきちんとつけ、正しく申告する人には、事業の成長過程も含めて税務上の仕組みが用意されているからです。ただし重要なのは、「副業で赤字をつくれば給与の税金を減らせる」という制度ではないということです。
なお、「開業届を出したから事業所得になる」わけではありません。国税庁は、事業所得に当たるかどうかを、その活動が「社会通念上、事業といえる程度」で行われているかで判断するとしています。営利性や継続性、自己資金でリスクを負って事業を企画・遂行しているか、帳簿を保存しているかなどを総合的に見て判断されます。
国税庁は、その活動が社会通念上「事業」といえる程度で行われているかどうかで判断するとしています。また、帳簿書類の保存がない場合は、一定の場合を除いて業務に係る雑所得に該当するとしています。雑所得の赤字は、原則として給与所得などとの損益通算はできません。
つまり、節税のために赤字をつくるのではなく、事業に挑戦した結果として生じた赤字を税制が一定範囲で扱ってくれるという順番です。
ここは大きく違います。
なお、金型や機械などへの支出も、支払った年に必ず全額が必要経費になるとは限りません。取得価額や資産の性質によっては減価償却などの処理が必要になります。個々の処理は会計ソフトや青色申告会、必要に応じて税理士などに確認するのが安全です。
事業を始めて、もう一つ大きく認識が変わったのが消費税です。私は課税売上高が1,000万円以下の免税事業者ではあるのですが、私は適格請求書発行事業者、いわゆるインボイス発行事業者として登録し、消費税の申告・納税もするようになりました
会社員として生活していたとき、消費税は基本的に「買い物のときに払うもの」でした。
しかし事業者になると、売上にかかわる消費税、仕入れや経費で支払った消費税、申告、納付という仕組みが自分の問題になります。
原則として基準期間の課税売上高が1,000万円以下の事業者には消費税の納税義務が免除される仕組みがありますが、適格請求書発行事業者として登録している場合は、売上規模にかかわらずその免除は受けられません。
自分で申告し、自分で納めて初めて、「消費税」という制度がぐっと具体的に見えるようになりました。
私は開業届を出し、青色申告承認申請書を提出しました。ただ、この二つの書類を提出すれば自動的に「事業所得」になるわけではありません。大事なのは、実際に何をしているかです。
自分のお金を投じて商品を企画し、製造し、販売する。
売上を得るために継続して活動する。
帳簿をつける。
利益を出そうと努力する。
こうした実態が先にあります。
開業届や青色申告は、その事業に必要な税務上の手続きです。
なお、現在の国税庁案内では、個人事業の開業届は「事業を開始した年分の確定申告期限まで」、青色申告承認申請書は原則3月15日まで、新規開業が1月16日以降なら開業日から2か月以内とされています。制度は変わることがあるので、昔の解説記事だけを頼りにせず、最新の国税庁情報を確認することも大切です。
副業というと、「月にいくら稼げるか」「経費にできるか」「節税になるか」という話になりがちです。でも、私が実際に事業をやってみて、一番大きかったものはそこではありませんでした。
自分のお金を先に出す。
商品をつくる。
売る。
売上を記録する。
費用を管理する。
利益を計算する。
帳簿を締める。
税金を申告して納める。
ここまで一周すると、お金の見え方がかなり変わります。会社員は、自分では意識しなくても、給与計算、人事、経理、財務、税務といった仕組みに守られています。
副業では、小さな規模でもそれを自分でやります。だから私は、会社員こそ一度「小さな事業」を経験する意味があると思うようになりました。大きく稼ぐ必要はありません。会社を辞める必要もありません。
むしろ本業という安定収入があるからこそ、無理のない範囲でリスクを取って、新しいことに挑戦できる面もあります。私はボーナスを金型に変えました。他人におすすめできる方法ではありませんし、結果だけを見れば、普通に貯金して投資したほうが利益は出ていたでしょう。
それでも、自分で考えた商品を形にし、実際に売り、帳簿をつけ、申告まで経験したことで、それまで知らなかった世界を見ることができました。
副業で得た最大の利益は、売上ではなく「事業のお金を自分で考える力」だった。
今はそう思っています。
※税制は2026年9月時点。最新情報は国税庁で確認してください。2026年分までは現行の55万円/一定要件で65万円ですが、2027年分から青色申告特別控除には制度改正が予定され、一定要件で75万円となる仕組みも導入されます。